

Trong lĩnh vực tài chính – ngân hàng, câu hỏi rủi ro tín dụng là gì luôn được quan tâm bởi đây là một trong những thách thức lớn nhất mà các ngân hàng thương mại phải đối mặt. Không chỉ ảnh hưởng trực tiếp đến hiệu quả kinh doanh, rủi ro tín dụng còn có thể tác động sâu rộng đến uy tín, sự an toàn vốn và sự phát triển bền vững của toàn hệ thống ngân hàng. Đối với sinh viên, học viên cao học, việc nghiên cứu về rủi ro tín dụng mang lại giá trị cả về lý thuyết lẫn thực tiễn. Nó giúp hình thành tư duy phân tích, rèn luyện khả năng vận dụng kiến thức vào thực tế và đặc biệt hữu ích trong quá trình làm tiểu luận, luận văn tốt nghiệp hoặc nghiên cứu khoa học. Chính vì vậy, bài viết này sẽ cung cấp cho bạn cái nhìn tổng quan, hệ thống về rủi ro tín dụng, từ khái niệm cơ bản đến ý nghĩa và tác động trong hoạt động ngân hàng.
Khái niệm Rủi ro tín dụng là gì?

Rủi ro tín dụng là nguy cơ xảy ra mất mát tài chính đối với ngân hàng khi khách hàng không thực hiện đúng nghĩa vụ trả nợ theo hợp đồng tín dụng. Đây là một yếu tố tất yếu trong hoạt động ngân hàng, bởi bất kỳ khoản vay nào cũng tiềm ẩn nguy cơ khách hàng thanh toán chậm hoặc không thanh toán cả vốn lẫn lãi.
Theo Timothy W. Koch (1995), rủi ro tín dụng xuất hiện khi khách hàng không trả vốn gốc hoặc lãi đúng hạn, dẫn đến sự biến động tiêu cực trong thu nhập ròng và giá trị vốn của ngân hàng.
Hennie van Greuning và Sonja B. Bratanovic (2003) nhấn mạnh rằng rủi ro tín dụng còn bao gồm khả năng khách hàng không chi trả theo đúng thời hạn, gây gián đoạn dòng tiền và ảnh hưởng đến khả năng thanh khoản của ngân hàng.
Rủi ro tín dụng không chỉ đơn giản là khoản nợ không được trả mà còn phản ánh những khó khăn tiềm ẩn trong khả năng tài chính và quản lý của khách hàng. Nó liên quan trực tiếp đến quyết định cho vay, đánh giá uy tín của khách hàng và hiệu quả quản lý danh mục tín dụng của ngân hàng. Hiểu rõ khái niệm này giúp ngân hàng thiết lập các biện pháp phòng ngừa, như thẩm định năng lực tài chính, giám sát khoản vay, và xây dựng các quy trình kiểm soát rủi ro nhằm hạn chế tổn thất có thể xảy ra.
Xem thêm:
» Tín Dụng Là Gì? Tổng Quan Về Hoạt Động Tín Dụng Của Ngân Hàng
» Kho Đề Tài Luận Văn Thạc Sĩ Tài Chính Ngân Hàng Ấn Tượng 2025
Đặc điểm của rủi ro tín dụng
Rủi ro tín dụng có một số đặc điểm nổi bật. Trước hết, đây là loại rủi ro mang tính gián tiếp. Ngân hàng cho khách hàng sử dụng vốn và nếu khách hàng gặp khó khăn trong quá trình kinh doanh, tổn thất đó sẽ gián tiếp chuyển thành rủi ro tín dụng cho ngân hàng.
Rủi ro tín dụng có tính chất đa dạng và phức tạp, bởi nguyên nhân và hậu quả của nó rất nhiều và gắn liền với vai trò trung gian tài chính của ngân hàng. Điều này buộc các ngân hàng phải theo dõi, phân tích và phòng ngừa trên nhiều khía cạnh.
Rủi ro tín dụng luôn tồn tại, gắn liền với mọi khoản vay. Nguyên nhân chính là do tình trạng bất cân xứng thông tin: ngân hàng không thể nắm rõ toàn bộ tình hình tài chính của khách hàng. Vì vậy, có thể nói hoạt động ngân hàng thực chất là quản lý rủi ro tín dụng ở mức có thể chấp nhận được để đổi lấy lợi nhuận.
Phân loại rủi ro tín dụng

Rủi ro tín dụng có thể được phân loại theo nhiều tiêu chí khác nhau, tùy thuộc vào mục đích nghiên cứu hoặc quản lý của tổ chức tín dụng. Dựa trên quá trình phát sinh, rủi ro tín dụng chủ yếu được chia thành hai nhóm: rủi ro giao dịch và rủi ro danh mục, mỗi nhóm lại bao gồm các thành phần cụ thể.
Rủi ro giao dịch: Là rủi ro phát sinh từ các hạn chế trong quá trình giao dịch, xét duyệt và quản lý tín dụng, bao gồm:
- Rủi ro lựa chọn: Liên quan đến quá trình đánh giá năng lực tài chính, lịch sử tín dụng và phương án vay vốn của khách hàng để quyết định cấp tín dụng.
- Rủi ro bảo đảm: Phát sinh từ các tiêu chuẩn về tài sản đảm bảo, mức tín dụng cấp, và chất lượng chủ thể bảo đảm.
- Rủi ro nghiệp vụ: Liên quan đến công tác quản lý khoản vay, hoạt động cấp tín dụng và việc sử dụng các hệ thống xếp hạng rủi ro, cùng kỹ thuật xử lý các khoản vay có vấn đề.
Rủi ro danh mục: Là rủi ro xuất phát từ hạn chế trong quản lý danh mục tín dụng của ngân hàng, bao gồm:
- Rủi ro nội tại: Liên quan trực tiếp đến đặc điểm hoạt động, sử dụng vốn và lĩnh vực kinh tế của khách hàng vay.
- Rủi ro tập trung: Phát sinh khi ngân hàng tập trung tín dụng quá mức vào một số khách hàng, một ngành kinh tế, vùng địa lý hoặc loại hình tín dụng có rủi ro cao.
Việc hiểu rõ các phân loại rủi ro tín dụng không chỉ giúp ngân hàng cải thiện hiệu quả quản lý danh mục tín dụng mà còn hỗ trợ trong việc xây dựng các hệ thống xếp hạng và báo cáo rủi ro phù hợp, từ đó giảm thiểu khả năng tổn thất và tăng cường hiệu quả hoạt động tài chính.
Nguyên nhân phát sinh rủi ro tín dụng là gì?
Hoạt động tín dụng là nguồn thu chính của các ngân hàng thương mại, đồng thời cũng là lĩnh vực chứa nhiều rủi ro phức tạp. Rủi ro tín dụng xuất phát từ nhiều nguyên nhân khác nhau, bao gồm khách hàng, ngân hàng và môi trường bên ngoài, và việc nghiên cứu các nguyên nhân này giúp ngân hàng xây dựng các biện pháp quản lý rủi ro hiệu quả.

Nguyên nhân từ khách hàng
Đối với khách hàng cá nhân, rủi ro tín dụng thường phát sinh khi khách hàng thiếu năng lực tài chính hoặc pháp lý, khiến việc thu hồi nợ gặp nhiều khó khăn. Một số khách hàng sử dụng vốn vay sai mục đích, không tuân thủ thỏa thuận trong hợp đồng, dẫn đến thua lỗ và mất khả năng trả nợ. Thậm chí, yếu tố đạo đức của người vay cũng là nguyên nhân quan trọng khi họ cố tình không trả nợ hoặc lừa đảo chiếm đoạt vốn vay. Ngoài ra, hoàn cảnh gia đình bất lợi như mất việc, tai nạn lao động hoặc các biến cố khác cũng ảnh hưởng trực tiếp đến khả năng trả nợ.
Với khách hàng doanh nghiệp, rủi ro tín dụng có thể phát sinh khi doanh nghiệp phá sản, giải thể hoặc bị thu hồi giấy phép kinh doanh, làm gián đoạn sản xuất và mất khả năng thanh toán. Năng lực quản lý yếu kém của lãnh đạo và nhân viên, việc sử dụng vốn vay sai mục đích, cũng như thiếu bảo hiểm tài sản hay thiên tai đều làm gia tăng nguy cơ rủi ro tín dụng.
Nguyên nhân từ ngân hàng
Rủi ro từ phía ngân hàng thường liên quan đến quản trị nội bộ và chính sách tín dụng. Khi ngân hàng thiếu thông tin đầy đủ hoặc phân tích chưa chính xác về khách hàng, quyết định cấp tín dụng có thể không phù hợp với năng lực tài chính của người vay. Chính sách tín dụng thiên về lợi nhuận, tập trung vốn vào một doanh nghiệp hoặc ngành cụ thể, kiểm tra giám sát sau cấp tín dụng lỏng lẻo, hoặc quá tin tưởng vào tài sản thế chấp đều làm tăng nguy cơ mất vốn. Bên cạnh đó, thiếu bộ phận chuyên trách quản lý rủi ro, hạn mức tín dụng chưa hợp lý, năng lực cán bộ tín dụng thấp hoặc vi phạm đạo đức cũng là những nguyên nhân quan trọng dẫn đến rủi ro tín dụng. Trong bối cảnh cạnh tranh gay gắt, ngân hàng còn có thể nới lỏng tiêu chuẩn cấp tín dụng để thu hút khách hàng, điều này cũng làm gia tăng rủi ro.
Nguyên nhân từ môi trường bên ngoài
Ngoài hai yếu tố đã nêu trên, các yếu tố bên ngoài cũng tác động đáng kể đến rủi ro tín dụng. Biến động kinh tế vĩ mô như lạm phát, suy giảm tăng trưởng hay mất giá tiền tệ làm giảm khả năng trả nợ của khách hàng. Môi trường pháp lý thay đổi hoặc hội nhập quốc tế cũng tạo ra những tác động khó lường, chẳng hạn như khủng hoảng tài chính và suy thoái kinh tế từ các quốc gia khác lan truyền, ảnh hưởng trực tiếp đến các ngân hàng trong nước. Nhìn chung, dù rủi ro tín dụng xuất phát từ khách hàng, ngân hàng hay môi trường bên ngoài, việc phân tích và xác định rõ các nguyên nhân sẽ giúp ngân hàng triển khai các biện pháp kiểm soát, dự phòng và xử lý rủi ro một cách hiệu quả, đảm bảo hoạt động tín dụng ổn định và bền vững.
Nhận diện rủi ro tín dụng
Nhận diện rủi ro tín dụng là bước đầu tiên và quan trọng trong quản lý rủi ro tại các ngân hàng và tổ chức tín dụng. Việc này được đánh giá từ hai góc độ chính:
Về phía ngân hàng, rủi ro tín dụng thể hiện qua quy mô và cơ cấu tín dụng, nợ quá hạn, nợ xấu và dự phòng rủi ro; về phía khách hàng, ngân hàng cần nhận biết các dấu hiệu tiềm ẩn rủi ro để có phương án ứng phó kịp thời. Quá trình nhận diện rủi ro bao gồm phân tích danh mục tín dụng để xác định nguy cơ từ quy mô, cơ cấu tín dụng, ngành nghề, loại tiền và phân tích đánh giá khách hàng, theo dõi toàn bộ quá trình quan hệ tín dụng từ tiếp nhận thông tin, thẩm định trước, trong và sau khi cấp tín dụng.
Về phía khách hàng, các dấu hiệu cảnh báo rủi ro có thể là trì hoãn kiểm tra, báo cáo tài chính và lưu chuyển tiền tệ không minh bạch, gia hạn hoặc điều chỉnh kỳ hạn nợ nhiều lần thiếu căn cứ, chậm thanh toán lãi và gốc, sử dụng các khoản tài trợ ngắn hạn cho đầu tư dài hạn hoặc chấp nhận vay với điều kiện bất lợi. Ngoài ra, các vấn đề trong hoạt động sản xuất – kinh doanh như chênh lệch lớn giữa doanh thu thực tế và dự kiến, thay đổi bất lợi trong cơ cấu vốn, chi phí bất hợp lý tăng đột biến, mâu thuẫn quản trị, khó khăn phát triển sản phẩm hoặc mất thị trường quan trọng cũng là những dấu hiệu rủi ro. Tổ chức tín dụng cũng có thể tạo ra rủi ro nếu đánh giá và phân loại khách hàng không chính xác, cấp tín dụng dựa trên cam kết không chắc chắn hoặc thiếu bảo đảm, tăng trưởng tín dụng vượt khả năng kiểm soát, soạn thảo hợp đồng mập mờ, áp dụng chính sách tín dụng quá cứng nhắc hoặc lỏng lẻo, cung cấp tín dụng cho khách hàng ngoài phân đoạn thị trường tối ưu, hồ sơ tín dụng thiếu đầy đủ hoặc không tuân thủ quy định và thực hiện chiến lược cạnh tranh thái quá để giữ khách, dẫn đến tiềm ẩn rủi ro cao.
Nhận diện và quản lý rủi ro tín dụng một cách toàn diện giúp ngân hàng phòng ngừa, giảm thiểu tổn thất và đảm bảo hoạt động tín dụng ổn định, hiệu quả.
Các tiêu chí đánh giá rủi ro tín dụng là gì?
Đánh giá rủi ro tín dụng – Mô hình 6C
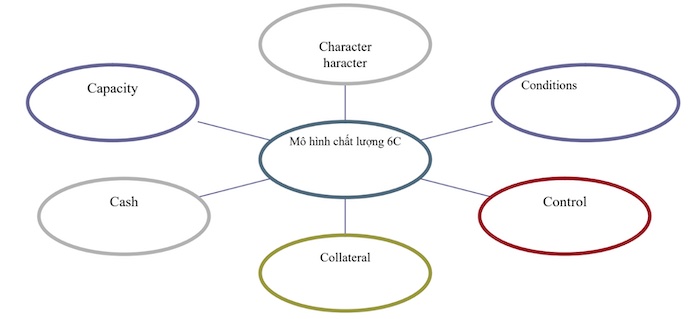
Mô hình 6C là phương pháp phổ biến để đánh giá rủi ro tín dụng, trả lời câu hỏi: “Người vay có đủ điều kiện được cấp tín dụng hay không?” Mức độ rủi ro được phân tích dựa trên 6 yếu tố cơ bản:
Tư cách người vay (Character): Ngân hàng cần xác định mục đích vay có phù hợp với chính sách tín dụng và hoạt động kinh doanh của khách hàng (KH). Lịch sử tín dụng của KH cũ cần được xem xét; với KH mới, thông tin được thu thập từ trung tâm phòng ngừa rủi ro, các ngân hàng khác hoặc nguồn thông tin đại chúng.
Năng lực người vay (Capacity): Người vay phải đáp ứng năng lực pháp luật dân sự và năng lực hành vi dân sự, đủ khả năng quản lý tài chính để trả nợ đúng hạn.
Thu nhập người vay (Cash): Xác định luồng tiền trả nợ từ hoạt động kinh doanh, thu nhập cá nhân, thanh lý tài sản hoặc phát hành chứng khoán.
Bảo đảm tiền vay (Collateral): Tài sản bảo đảm là nguồn trả nợ thứ hai khi KH không thể trả nợ đúng hạn, đồng thời là điều kiện cần để ngân hàng cấp tín dụng.
Điều kiện cấp tín dụng (Conditions): Ngân hàng đưa ra các điều kiện dựa trên chính sách tín dụng, loại hình cho vay và các yêu cầu từ cơ quan quản lý, ví dụ: thu ngân qua ngân hàng để thực thi chính sách tiền tệ.
Kiểm soát (Control): Đánh giá tác động của thay đổi pháp luật, quy chế, hay các yếu tố bên ngoài khác đến khả năng trả nợ của KH. Kiểm tra định kỳ khoản vay giúp phát hiện sớm rủi ro và phối hợp với KH để thu hồi vốn hiệu quả.
Trên cơ sở 6 tiêu chí này, ngân hàng trả lời ba câu hỏi trước khi giải ngân:
- (i) KH có đủ tư cách vay?
- (ii) Hợp đồng tín dụng có hợp pháp và đúng đắn?
- (iii) Ngân hàng có thể thu hồi vốn khi KH vỡ nợ hay không?
Mô hình chấm điểm tín dụng
Phương pháp Credit Scoring giúp phân loại khoản vay, giảm sự chủ quan và rút ngắn thời gian xét duyệt. Tuy nhiên, mô hình điểm số có hạn chế trong việc điều chỉnh nhanh với biến động kinh tế và khó đánh giá các yếu tố phi tài chính.
Ví dụ: Mô hình điểm Z của Altman
Z là chỉ số tổng hợp xác định rủi ro vỡ nợ dựa trên các hệ số tài chính:
Z=1,2X1+1,4X2+3,3X3+0,6X4+1,0X5
Trong đó:
X₁: Vốn lưu động / Tổng tài sản
X₂: Lãi chưa phân phối / Tổng tài sản
X₃: Lợi nhuận trước thuế và lãi / Tổng tài sản
X₄: Giá trị thị trường vốn sở hữu / Giá trị hạch toán nợ
X₅: Doanh thu / Tổng tài sản
Z càng cao → xác suất vỡ nợ càng thấp. Công ty có Z < 1,81 → rủi ro tín dụng cao.
Hạn chế:
- Chỉ phân loại KH thành vỡ nợ và không vỡ nợ, chưa phản ánh các mức độ vỡ nợ khác nhau.
- Các hệ số không linh hoạt theo thời gian và điều kiện thị trường.
- Thiếu các yếu tố phi tài chính quan trọng: uy tín KH, mối quan hệ với ngân hàng, chu kỳ kinh tế, chu kỳ kinh doanh.
Phương pháp IRB – Basel II
Các ngân hàng áp dụng Internal Ratings Based (IRB) để ước tính tổn thất tín dụng dựa trên dữ liệu nội bộ. Hệ thống sử dụng các biến số chính:
PD (Probability of Default): Xác suất KH vỡ nợ, dựa trên dữ liệu lịch sử 5 năm của KH.
EAD (Exposure at Default): Tổng dư nợ tại thời điểm KH không trả nợ.
LGD (Loss Given Default): Tỷ trọng tổn thất dự kiến, bao gồm lãi chưa thu, chi phí hành chính, chi phí pháp lý liên quan.
Công thức tính EL (Expected Loss – tổn thất ước tính):
EL=PD×EAD×LGD
Ưu điểm của phương pháp IRB:
- Phân loại rủi ro chi tiết theo loại hình vay: DN lớn, SMEs, vay bán lẻ, thế chấp BĐS, chứng khoán hóa, góp vốn cổ phần.
- Cải thiện mức an toàn vốn và hình ảnh ngân hàng trên thị trường.
Qua bài viết, chúng ta đã làm rõ rủi ro tín dụng là gì, những nguyên nhân dẫn đến rủi ro cũng như tác động của nó đến hoạt động ngân hàng thương mại. Có thể thấy, rủi ro tín dụng là vấn đề tất yếu trong kinh doanh ngân hàng và luôn cần được nghiên cứu, quản trị một cách bài bản để giảm thiểu thiệt hại và nâng cao hiệu quả hoạt động. Đối với sinh viên, học viên cao học, việc tìm hiểu về rủi ro tín dụng không chỉ giúp củng cố kiến thức lý luận mà còn mở ra nhiều hướng nghiên cứu giá trị để phát triển luận văn. Nếu trong quá trình làm luận văn bạn gặp khó khăn về thu thập tài liệu, xử lý số liệu hay hoàn thiện nội dung, có thể tham khảo dịch vụ viết thuê luận văn trọn gói hoặc từng phần. Đây là lựa chọn hữu ích giúp bạn tiết kiệm thời gian, được hỗ trợ về cấu trúc, nội dung học thuật và hoàn thiện bài nghiên cứu đúng chuẩn. Hy vọng bài viết này đã cung cấp nền tảng kiến thức cần thiết về rủi ro tín dụng, đồng thời hỗ trợ bạn định hướng tốt hơn cho việc học tập và nghiên cứu.

