

Trong bối cảnh nền kinh tế Việt Nam đang trên đà phục hồi mạnh mẽ sau đại dịch và bước vào giai đoạn tăng trưởng mới nhờ vào nhu cầu tiêu dùng và sản xuất gia tăng, ngành ngân hàng đang chứng kiến một sự chuyển mình mang tính bước ngoặt. Sự phát triển nhanh chóng của công nghệ, đặc biệt là công nghệ thông tin và truyền thông, đã làm thay đổi sâu sắc cách thức cung ứng và sử dụng các dịch vụ tài chính. Khái niệm ngân hàng số không còn là một xu hướng xa lạ mà đang trở thành tiêu chuẩn mới trong hoạt động của các tổ chức tín dụng, nhằm đáp ứng nhu cầu ngày càng cao của người dùng về tốc độ, tiện ích và khả năng tiếp cận dịch vụ mọi lúc, mọi nơi. Việc nghiên cứu rõ ngân hàng số là gì, đặc điểm, lợi ích và những thách thức đặt ra sẽ không chỉ giúp người đọc hiểu rõ hơn về quá trình chuyển đổi số trong ngành ngân hàng, mà còn là tài liệu tham khảo quan trọng phục vụ cho học tập, nghiên cứu và thực hiện đề tài luận văn ngành tài chính – ngân hàng trong thời kỳ cách mạng công nghiệp 4.0.
Khái niệm: Ngân hàng số là gì?

Ngân hàng số (Tiếng Anh: Digital Banking) là mô hình ngân hàng sử dụng công nghệ số để cung cấp các sản phẩm, dịch vụ tài chính mà không phụ thuộc vào chi nhánh vật lý. Theo Gaurav Sarma (2017), ngân hàng số cho phép khách hàng thực hiện giao dịch thông qua các kênh số hóa như ứng dụng di động, website, thiết bị đầu cuối, qua đó loại bỏ nhu cầu tương tác vật lý. Temenos (2019) nhấn mạnh vai trò của công nghệ tiên tiến như điện toán đám mây (cloud computing), dữ liệu lớn (big data), trí tuệ nhân tạo (AI), blockchain trong việc tự động hóa quy trình và cá nhân hóa trải nghiệm người dùng.
Ở cấp quốc gia, Ngân hàng Nhà nước Việt Nam (2021) trong Quyết định số 986/QĐ-NHNN định nghĩa ngân hàng số là loại hình ngân hàng cung cấp sản phẩm, dịch vụ chủ yếu thông qua nền tảng số, ứng dụng công nghệ số và không dựa vào mạng lưới chi nhánh truyền thống. Mô hình này không chỉ bao gồm dịch vụ trực tuyến mà còn tích hợp các nền tảng công nghệ số phục vụ cho việc đổi mới sáng tạo và phát triển bền vững trong lĩnh vực tài chính – ngân hàng.
Tổng kết, ngân hàng số là biểu tượng của chuyển đổi số trong ngành tài chính – ngân hàng, đóng vai trò chiến lược trong việc nâng cao năng lực cạnh tranh của tổ chức tín dụng (TCTD), mở rộng khả năng tiếp cận tài chính toàn diện (financial inclusion), đồng thời đáp ứng linh hoạt các nhu cầu ngày càng đa dạng của khách hàng trong kỷ nguyên số.
Bảng so sánh sự khác nhau giữa ngân hàng số và ngân hàng truyền thống:
| Tiêu chí | Ngân hàng truyền thống | Ngân hàng số |
|---|---|---|
| Phương thức giao dịch | Giao dịch trực tiếp tại chi nhánh | Giao dịch trực tuyến qua internet, ứng dụng di động, thiết bị số |
| Thời gian hoạt động | Giờ hành chính, nghỉ cuối tuần và ngày lễ | 24/7, mọi lúc – mọi nơi |
| Hạ tầng vật lý | Yêu cầu mạng lưới chi nhánh, quầy giao dịch, ATM | Không cần chi nhánh, hoạt động chủ yếu trên nền tảng số |
| Chi phí vận hành | Cao (chi phí mặt bằng, nhân sự, vận hành chi nhánh) | Thấp hơn do tối ưu hóa qua tự động hóa và nền tảng số |
| Công nghệ áp dụng | Công nghệ hạn chế, thường mang tính hỗ trợ | Ứng dụng công nghệ hiện đại như AI, Big Data, Blockchain, Cloud computing |
| Mức độ tiếp cận khách hàng | Hạn chế theo khu vực địa lý | Rộng khắp, vượt qua giới hạn địa lý |
| Tốc độ xử lý giao dịch | Phụ thuộc vào thời gian làm việc và quy trình thủ công | Nhanh chóng, tự động, thời gian thực |
| Cá nhân hóa dịch vụ | Khó cá nhân hóa, phụ thuộc vào nhân viên tư vấn | Dễ cá nhân hóa nhờ phân tích dữ liệu người dùng và hành vi giao dịch |
| Bảo mật | Dựa vào quy trình kiểm soát nội bộ, có nguy cơ lỗi con người | Ứng dụng các lớp bảo mật số, mã hóa, xác thực đa yếu tố |
| Khả năng mở rộng và đổi mới | Khó mở rộng nhanh do phụ thuộc vào cơ sở vật chất | Linh hoạt, dễ tích hợp công nghệ mới và mô hình kinh doanh sáng tạo |
Tham khảo ngay:
» Mẫu Đề Tài Luận Văn Thạc Sĩ Tài Chính Ngân Hàng 2025 Miễn Phí
Cấu trúc ngân hàng số
Theo nghiên cứu của Lê Hoàng Nga (2022) về dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam, cấu trúc ngân hàng số gồm bốn thành phần cốt lõi, tạo nên một hệ sinh thái số hiện đại và linh hoạt:
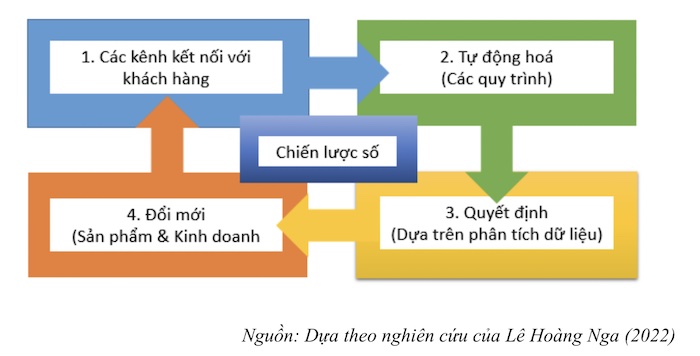
Các kênh kết nối với khách hàng: Đây là thành phần quan trọng nhất trong hệ thống ngân hàng số, đóng vai trò cầu nối giữa ngân hàng và người dùng. Các kênh tương tác kỹ thuật số như ứng dụng di động, website, mạng xã hội, email và các điểm chạm số khác giúp tối ưu hóa trải nghiệm khách hàng đa kênh (omnichannel). Việc đảm bảo tính liền mạch, cá nhân hóa và thuận tiện trong tương tác là yếu tố cốt lõi để duy trì lòng trung thành và gia tăng giá trị vòng đời khách hàng.
Tự động hóa quy trình (Process Automation): Ngân hàng số ứng dụng công nghệ như RPA (Robotic Process Automation), AI và hệ thống quản trị quy trình nghiệp vụ (BPM) nhằm tự động hóa các hoạt động như định danh khách hàng (eKYC), xử lý khoản vay, chuyển tiền hay quản trị rủi ro. Điều này giúp nâng cao hiệu quả vận hành, giảm sai sót và tăng tính sẵn sàng 24/7 cho các dịch vụ tài chính.
Hệ thống ra quyết định dựa trên dữ liệu (Data-driven Decision Making): Ngân hàng số khai thác dữ liệu lớn (Big Data), kho dữ liệu (Data Warehouse) và các công cụ phân tích thông minh (Business Intelligence) để đưa ra quyết định chính xác và kịp thời. Các hệ thống này hỗ trợ phân tích hành vi khách hàng, quản trị rủi ro, tối ưu hóa chiến lược marketing và phát triển sản phẩm, tạo nên lợi thế cạnh tranh dựa trên thông tin.
Đổi mới sáng tạo (Innovation in Digital Products & Business Models): Trong kỷ nguyên số, đổi mới liên tục là điều kiện sống còn. Ngân hàng số phải nhanh nhạy trong việc phát triển sản phẩm tài chính số (ví dụ: ví điện tử, cho vay ngang hàng, đầu tư trực tuyến), đồng thời xây dựng mô hình kinh doanh linh hoạt như ngân hàng nền tảng (Banking-as-a-Platform). Khả năng thích ứng nhanh với hành vi người dùng và công nghệ mới giúp ngân hàng không chỉ giữ vững vị thế mà còn mở rộng thị trường và tạo dòng doanh thu bền vững.
Các dịch vụ ngân hàng số của các ngân hàng thương mại
Theo Lê Hoàng Nga (2022), dịch vụ ngân hàng số tại các ngân hàng thương mại (NHTM) hiện nay được chia thành hai nhóm chính là dịch vụ áp dụng trong nội bộ ngân hàng và dịch vụ cung cấp cho khách hàng bên ngoài. Việc phân tách này phản ánh cách các tổ chức tín dụng ứng dụng công nghệ để đồng thời nâng cao hiệu quả vận hành và gia tăng trải nghiệm người dùng.
Trong nội bộ các NHTM, ngân hàng số đóng vai trò then chốt trong việc cải thiện hiệu suất hoạt động thông qua việc số hóa quy trình và tích hợp hệ thống. Một số ứng dụng nổi bật có thể kể đến như hệ thống quản lý quan hệ khách hàng (CRM), các phần mềm quản lý rủi ro tín dụng, giải pháp định danh điện tử (eKYC), hay hệ thống tự động phê duyệt khoản vay. Những công nghệ này không chỉ giúp giảm thiểu sai sót và rút ngắn thời gian xử lý mà còn tạo nền tảng dữ liệu cho việc ra quyết định nhanh chóng và chính xác hơn. Nhờ đó, các ngân hàng có thể tập trung nguồn lực vào các hoạt động cốt lõi, đồng thời nâng cao chất lượng dịch vụ và năng lực cạnh tranh trong môi trường tài chính số ngày càng khốc liệt.
Ở chiều ngược lại, các dịch vụ ngân hàng số cung cấp ra bên ngoài hướng đến khách hàng với mục tiêu nâng cao mức độ tiện ích, cá nhân hóa trải nghiệm và tối ưu hóa khả năng tiếp cận. Ngân hàng trực tuyến (Internet Banking) và ngân hàng di động (Mobile Banking) là hai trong số những kênh phổ biến nhất, cho phép khách hàng thực hiện các thao tác như kiểm tra số dư, chuyển khoản, thanh toán hóa đơn, đăng ký sản phẩm tài chính và thậm chí mua bán ngoại tệ trực tuyến. Nhờ tích hợp các phương thức xác thực hiện đại như sinh trắc học hay mã OTP, những dịch vụ này ngày càng an toàn và đáng tin cậy, đặc biệt phù hợp với nhóm người dùng trẻ và thành thạo công nghệ.
Bên cạnh đó, nhiều NHTM đã triển khai các công cụ hỗ trợ lập kế hoạch tài chính cá nhân trên nền tảng số, giúp người dùng tính toán khoản vay, ước lượng chi phí, lập ngân sách chi tiêu và thậm chí dự báo tài chính trong tương lai. Đây được xem là bước tiến quan trọng trong chiến lược cá nhân hóa dịch vụ, đưa khách hàng đến gần hơn với mô hình tài chính tự chủ và thông minh.
Ví điện tử cũng là một phần không thể thiếu trong hệ sinh thái ngân hàng số. Thông qua việc liên kết với tài khoản ngân hàng, ví điện tử cho phép người dùng thanh toán đa dạng các loại dịch vụ chỉ bằng điện thoại thông minh. Khách hàng có thể thanh toán điện, nước, học phí, nạp tiền điện thoại, mua vé xem phim hoặc thực hiện các giao dịch khác mà không cần sử dụng tiền mặt hay đến trực tiếp ngân hàng. Tính cơ động cao, giao diện thân thiện và khả năng tích hợp với nhiều nền tảng khiến ví điện tử trở thành xu hướng thanh toán phổ biến trong đời sống số hiện đại.
Không chỉ dừng lại ở giao dịch trực tuyến, các ngân hàng còn phát triển hệ thống Home Banking – cho phép khách hàng truy cập và quản lý tài khoản tài chính từ xa với nhiều chức năng nâng cao như lập kế hoạch ngân sách, tạo báo cáo tài chính cá nhân và nhận tư vấn đầu tư. Những tiện ích này được xây dựng trên nền tảng bảo mật nhiều lớp, góp phần nâng cao sự hài lòng và độ tin cậy từ phía người dùng.
Hệ thống Call Center cũng được nâng cấp với sự hỗ trợ của công nghệ nhận diện giọng nói (IVR) và trí tuệ nhân tạo (AI), giúp ngân hàng phục vụ khách hàng 24/7. Nhờ đó, quá trình giải đáp thắc mắc, xử lý khiếu nại và hướng dẫn sử dụng dịch vụ ngân hàng số diễn ra nhanh chóng và hiệu quả hơn. Đây là một mắt xích quan trọng trong việc nâng cao chất lượng dịch vụ và duy trì mối quan hệ khách hàng bền vững.
Bên cạnh các dịch vụ trực tuyến, hệ thống thẻ ngân hàng, máy ATM và máy POS vẫn giữ vai trò không thể thiếu. Các loại thẻ ghi nợ và tín dụng giúp khách hàng giao dịch thuận tiện, trong khi ATM và POS cho phép rút tiền, thanh toán và kiểm tra tài khoản một cách nhanh chóng. Những thiết bị này đóng vai trò cầu nối giữa dịch vụ tài chính truyền thống và công nghệ số, hỗ trợ quá trình chuyển đổi số diễn ra đồng bộ.
Ngoài các dịch vụ phổ biến kể trên, nhiều ngân hàng thương mại còn mở rộng danh mục dịch vụ ngân hàng số như cho vay ngang hàng (P2P lending), bảo hiểm số và quỹ đầu tư trực tuyến. Việc tích hợp các dịch vụ này với nền tảng thương mại điện tử, ứng dụng gọi xe hay đặt phòng khách sạn tạo nên một hệ sinh thái tài chính đa chức năng, từ đó gia tăng sự gắn bó của khách hàng với ngân hàng, đồng thời mở ra cơ hội kinh doanh mới cho các tổ chức tài chính trong thời đại số.
Khái niệm: Phát triển dịch vụ ngân hàng số là gì?
Phát triển dịch vụ ngân hàng số là một quá trình chuyển đổi toàn diện, tích hợp giữa công nghệ số và nghiệp vụ ngân hàng nhằm nâng cao hiệu quả vận hành, tính tiện lợi và mức độ an toàn cho người dùng. Theo Ngân hàng Thế giới (World Bank, 2020), ngân hàng số là việc chuyển các hoạt động ngân hàng truyền thống sang môi trường số, tận dụng các nền tảng công nghệ như trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data), điện toán đám mây (Cloud Computing) và chuỗi khối (Blockchain) để đổi mới và tối ưu hóa dịch vụ tài chính.
Tại Việt Nam, khái niệm này được chính thức hóa trong các văn bản pháp lý. Cụ thể, theo Quyết định số 986/QĐ-NHNN ngày 18/05/2021 của Ngân hàng Nhà nước Việt Nam, phát triển ngân hàng số là việc ứng dụng công nghệ số để cung cấp sản phẩm, dịch vụ ngân hàng phù hợp với nhu cầu của khách hàng, đảm bảo tính thuận tiện, an toàn, và hiệu quả. Không chỉ dừng lại ở việc số hóa dịch vụ hiện có, ngân hàng số còn hàm ý đến việc kiến tạo giá trị mới thông qua đổi mới sáng tạo, cải tiến quy trình và phát triển các mô hình kinh doanh số. Điều này đòi hỏi ngân hàng phải chuyển đổi tư duy từ tiếp cận sản phẩm sang lấy khách hàng làm trung tâm, từ thủ công sang tự động hóa, từ mô hình truyền thống sang mô hình tài chính toàn diện số. Việc phát triển ngân hàng số không chỉ giúp tăng khả năng tiếp cận dịch vụ tài chính cho mọi tầng lớp dân cư mà còn góp phần mở rộng thị phần, gia tăng thu nhập và nâng cao trải nghiệm người dùng. Các chỉ số như số lượng người dùng số, giá trị giao dịch số, và mức độ hài lòng khách hàng trở thành thước đo quan trọng đánh giá hiệu quả chuyển đổi số trong lĩnh vực ngân hàng.
Tóm lại, ngân hàng số là xu hướng tất yếu trong quá trình hiện đại hóa ngành tài chính – ngân hàng, góp phần thúc đẩy tăng trưởng kinh tế số và xây dựng một hệ sinh thái tài chính bền vững, tương tác tốt với các nền tảng kỹ thuật số khác trong hệ sinh thái số quốc gia.
Lợi ích của phát triển dịch vụ ngân hàng số là gì?
Đối với ngân hàng
Việc phát triển ngân hàng số (digital banking) mang lại nhiều lợi ích chiến lược cho các tổ chức tài chính, đặc biệt trong bối cảnh cần giảm sự phụ thuộc vào mô hình vận hành truyền thống vốn chi phí cao và kém linh hoạt. Các ngân hàng đang chuyển đổi sang mô hình quản trị số hóa toàn diện, từ quy trình nội bộ đến dịch vụ khách hàng, giúp tối ưu chi phí vận hành, giảm nhu cầu mở rộng chi nhánh vật lý và nâng cao hiệu quả sử dụng nguồn nhân lực.
Thông qua số hóa quy trình và tự động hóa giao dịch, các lỗi vận hành được giảm thiểu, thời gian xử lý giao dịch rút ngắn, đồng thời nâng cao năng lực mở rộng thị phần thông qua các kênh kỹ thuật số. Ngoài ra, việc khai thác dữ liệu khách hàng (customer data analytics) cho phép ngân hàng hiểu rõ hành vi và nhu cầu người dùng, từ đó phát triển các chiến lược tiếp thị cá nhân hóa và nâng cao hiệu quả bán hàng.
Ngân hàng số còn giúp các ngân hàng Việt Nam củng cố năng lực cạnh tranh, đặc biệt trong bối cảnh Fintech và BigTech đang mở rộng ảnh hưởng trên thị trường tài chính. Việc đầu tư công nghệ không chỉ tăng cường trải nghiệm người dùng mà còn góp phần xây dựng thương hiệu số, giữ chân khách hàng và hướng tới phát triển bền vững.
Đối với người tiêu dùng
Ngân hàng số đang tái định hình trải nghiệm tài chính cá nhân, mang lại tính linh hoạt, tiện lợi và hiệu quả vượt trội. Nhờ tích hợp các công nghệ như ứng dụng di động (mobile banking), trí tuệ nhân tạo (AI) và xác thực sinh trắc học, người dùng có thể tiếp cận dịch vụ ngân hàng mọi lúc, mọi nơi – không bị giới hạn bởi vị trí địa lý hay thời gian.
Đặc biệt, ngân hàng số góp phần thu hẹp khoảng cách tiếp cận tài chính đối với nhóm yếu thế như người có thu nhập thấp, cư dân vùng sâu vùng xa hoặc người khuyết tật. Khách hàng có thể mở tài khoản trực tuyến, tiếp cận các sản phẩm tài chính và nhận tư vấn thông qua nền tảng số mà không gặp rào cản thủ tục.
Hệ thống ngân hàng số hiện đại còn đảm bảo minh bạch và an toàn thông qua giám sát tự động và công nghệ xác thực nâng cao. Từ đó, khách hàng không chỉ dễ dàng quản lý tài chính cá nhân mà còn an tâm hơn trong mọi giao dịch. Đây là yếu tố nền tảng để củng cố niềm tin người tiêu dùng, đồng thời thúc đẩy tài chính toàn diện (financial inclusion) tại Việt Nam.
Đối với nền kinh tế
Ngân hàng số đóng vai trò trung tâm trong quá trình chuyển đổi số quốc gia, là động lực chính cho sự phát triển của nền kinh tế số (digital economy). Bằng cách phổ cập các dịch vụ tài chính với chi phí thấp và tính linh hoạt cao, ngân hàng số giúp mở rộng cơ hội tiếp cận tài chính, đặc biệt tại khu vực nông thôn, vùng sâu vùng xa – nơi thường bị loại trừ khỏi hệ thống tài chính truyền thống.
Sự phát triển của ngân hàng số tạo hiệu ứng lan tỏa mạnh mẽ tới các ngành liên quan như công nghệ tài chính (Fintech), thương mại điện tử (e-Commerce) và dịch vụ điện toán đám mây (cloud services). Mô hình này thúc đẩy đổi mới sáng tạo, hình thành các hệ sinh thái số năng động và bền vững.
Bên cạnh đó, việc ứng dụng công nghệ chuỗi khối (blockchain), AI và dữ liệu lớn (big data) trong ngân hàng giúp nâng cao năng lực quản lý rủi ro, phát hiện gian lận và phòng chống rửa tiền. Đồng thời, nó góp phần tăng cường tính minh bạch và hiệu quả của toàn bộ hệ thống tài chính, thúc đẩy nền kinh tế vận hành ổn định, thông minh và an toàn hơn.
Các nhân tố tác động tới sự phát triển dịch vụ ngân hàng số
Yếu tố khách quan
Sự phát triển của dịch vụ ngân hàng số tại các ngân hàng thương mại chịu ảnh hưởng bởi nhiều yếu tố khách quan, trong đó nổi bật là:
Công nghệ thông tin và truyền thông (ICT): Cuộc Cách mạng Công nghiệp 4.0 và các thành tựu như trí tuệ nhân tạo (AI), điện toán đám mây (cloud computing), blockchain và dữ liệu lớn (big data) đã cung cấp nền tảng hạ tầng cho sự ra đời và tăng trưởng mạnh mẽ của các dịch vụ ngân hàng số.
Môi trường pháp lý và chính sách công: Chính phủ Việt Nam và Ngân hàng Nhà nước đã tạo lập khung pháp lý thuận lợi cho chuyển đổi số (CĐS) trong lĩnh vực tài chính – ngân hàng, thông qua các văn bản như Quyết định 2545/QĐ-TTg (2016) và Quyết định 986/QĐ-NHNN (2021). Những chính sách này thúc đẩy ứng dụng công nghệ, đổi mới dịch vụ và củng cố niềm tin người dân vào hệ sinh thái ngân hàng số.
Sự cạnh tranh từ Fintech và Bigtech: Các công ty công nghệ tài chính với mô hình linh hoạt, sản phẩm sáng tạo và trải nghiệm người dùng vượt trội đang tạo sức ép lên ngân hàng truyền thống. Từ đó, các ngân hàng phải đổi mới mô hình kinh doanh, hợp tác chiến lược với các đối tác công nghệ để gia tăng giá trị cho khách hàng.
Thay đổi hành vi người tiêu dùng số: Sự phổ biến của thiết bị di động và kỳ vọng về trải nghiệm tài chính cá nhân hóa, tức thời khiến người dùng – đặc biệt là thế hệ Gen Z và Millennials – trở thành trung tâm trong thiết kế dịch vụ ngân hàng. Điều này buộc ngân hàng phải nâng cấp nền tảng số, tối ưu trải nghiệm đa kênh (omnichannel) và dịch vụ khách hàng 24/7.
Môi trường kinh tế vĩ mô: Biến động kinh tế toàn cầu (lạm phát, suy thoái, rủi ro tài chính) đòi hỏi ngân hàng phải linh hoạt tái cấu trúc, giảm chi phí, mở rộng thị phần và phát triển nguồn thu mới qua ngân hàng số.
Tóm lại, yếu tố khách quan đóng vai trò là lực đẩy mạnh mẽ thúc đẩy hệ thống ngân hàng chuyển đổi từ mô hình truyền thống sang nền tảng số hóa toàn diện, hướng tới hiệu quả, an toàn và lấy khách hàng làm trung tâm.
Yếu tố chủ quan
Bên cạnh các tác động từ bên ngoài, nội lực bên trong ngân hàng cũng ảnh hưởng trực tiếp đến mức độ thành công của ngân hàng số. Các yếu tố chủ quan bao gồm:
Chiến lược và cam kết chuyển đổi số của lãnh đạo: Tư duy lãnh đạo đóng vai trò định hướng. Việc xác lập tầm nhìn dài hạn, phân bổ nguồn lực phù hợp và duy trì quyết tâm ở cấp cao nhất là điều kiện tiên quyết để ngân hàng thành công trong quá trình số hóa.
Nguồn nhân lực và năng lực công nghệ: Đội ngũ chuyên gia công nghệ, phân tích dữ liệu, an ninh mạng và chuyên viên phát triển sản phẩm số là tài sản chiến lược. Việc xây dựng chính sách đào tạo, tuyển dụng và giữ chân nhân tài công nghệ là yếu tố sống còn.
Mô hình tổ chức và quy trình vận hành: Ngân hàng cần chuyển đổi từ mô hình phân tầng truyền thống sang mô hình phẳng, linh hoạt, ứng dụng phương pháp Agile và DevOps để rút ngắn thời gian phát triển sản phẩm, tự động hóa quy trình và nâng cao hiệu quả vận hành.
Khả năng hợp tác và sáng tạo: Trong kỷ nguyên mở, ngân hàng cần xây dựng hệ sinh thái tài chính số bằng cách liên kết với Fintech, Bigtech, doanh nghiệp viễn thông, bán lẻ,… để mở rộng dịch vụ, tăng giá trị cộng thêm và nâng cao khả năng cạnh tranh.
Quản trị rủi ro và tuân thủ pháp lý: Với môi trường số hóa tiềm ẩn nhiều rủi ro mới như tấn công mạng, rò rỉ dữ liệu, và gian lận kỹ thuật số, ngân hàng cần triển khai hệ thống quản trị rủi ro toàn diện, kết hợp các công cụ giám sát, phân tích và cảnh báo sớm, đồng thời đảm bảo tuân thủ nghiêm ngặt các quy định của pháp luật.
Nói tóm lại, các yếu tố nội tại – từ tầm nhìn chiến lược đến năng lực công nghệ và tổ chức – là động lực trọng yếu giúp ngân hàng xây dựng lợi thế cạnh tranh bền vững, thích ứng nhanh với thị trường, đồng thời nâng cao chất lượng dịch vụ và trải nghiệm khách hàng trong bối cảnh chuyển đổi số toàn cầu.
Bài viết đã giúp người đọc hiểu rõ ngân hàng số là gì và làm sáng tỏ vai trò, đặc điểm cũng như xu hướng phát triển dịch vụ ngân hàng số trong bối cảnh chuyển đổi số mạnh mẽ hiện nay. Thông qua việc phân tích cả yếu tố công nghệ, hành vi người dùng và chiến lược triển khai tại các tổ chức tín dụng, bài viết cung cấp cái nhìn toàn diện, có giá trị tham khảo cao cho những ai đang nghiên cứu hoặc thực hiện luận văn thạc sĩ liên quan đến chủ đề ngân hàng số. Hy vọng đây sẽ là nguồn tài liệu hữu ích, hỗ trợ quá trình học tập và nghiên cứu chuyên sâu của bạn đọc. Nếu cần sự tư vấn học thuật, liên hệ với chúng tôi tại: https://luanvanbeta.com/viet-thue-luan-van/

