

Thuế là gì – đây là câu hỏi tưởng chừng đơn giản nhưng lại đóng vai trò quan trọng trong nhận thức của mỗi công dân, tổ chức và doanh nghiệp. Trong bất kỳ nền kinh tế nào, thuế không chỉ là nguồn thu chủ yếu của ngân sách nhà nước mà còn là công cụ điều tiết hoạt động kinh tế – xã hội. Việc hiểu rõ khái niệm thuế, phân loại và vai trò của thuế sẽ giúp bạn nắm bắt tốt hơn các nghĩa vụ tài chính cũng như quyền lợi đi kèm trong đời sống hàng ngày. Bài viết này sẽ giúp bạn giải đáp toàn diện câu hỏi “thuế là gì?” một cách dễ hiểu, thực tế và sát với quy định hiện hành tại Việt Nam.
Khái niệm: Thuế là gì?

Theo quan điểm kinh tế chính trị Mác – Lênin vào thế kỷ XIX, Các Mác đã khẳng định: “Thuế là cơ sở kinh tế của bộ máy nhà nước, là phương tiện đơn giản để kho bạc thu nhận tiền hoặc tài sản của người dân nhằm phục vụ chi tiêu của nhà nước.” Nhận định này cho thấy thuế không chỉ đơn thuần là một công cụ tài chính, mà còn là nền tảng duy trì sự tồn tại và vận hành của bộ máy nhà nước trong việc thực hiện các chức năng quản lý kinh tế, xã hội và bảo đảm an sinh.
Trên phương diện pháp lý hiện đại, Điều 3 Luật Quản lý thuế số 38/2019/QH14 do Quốc hội ban hành ngày 13/6/2019 quy định: “Thuế là một khoản nộp ngân sách nhà nước (NSNN) bắt buộc của tổ chức, hộ gia đình, hộ kinh doanh, cá nhân theo quy định của các luật thuế.” Định nghĩa này làm rõ bản chất bắt buộc của thuế, xác định chủ thể có nghĩa vụ nộp thuế và cơ sở pháp lý điều chỉnh. Đồng thời, nó phản ánh vai trò của thuế trong việc huy động nguồn lực tài chính từ xã hội để phục vụ nhu cầu chi tiêu công.
Tổng hợp từ cả góc độ lý luận lẫn quy định pháp luật hiện hành, có thể khái quát: Thuế là khoản nghĩa vụ tài chính mang tính bắt buộc mà các chủ thể kinh tế – bao gồm tổ chức, hộ kinh doanh và cá nhân – phải nộp vào ngân sách nhà nước theo quy định của hệ thống pháp luật thuế hiện hành, nhằm đáp ứng nhu cầu chi tiêu công, thực hiện các chức năng của Nhà nước trong điều tiết nền kinh tế, cung cấp dịch vụ công, bảo đảm công bằng xã hội và thúc đẩy phát triển kinh tế – xã hội bền vững.
» List Đề Tài Luận Văn Thạc Sĩ Về Thuế Ấn Tượng 2025
Đặc điểm của thuế là gì?
Thuế là một công cụ tài chính đặc biệt quan trọng của nhà nước, mang tính pháp lý cao và được sử dụng nhằm huy động nguồn lực tài chính từ xã hội để phục vụ cho các hoạt động chi tiêu công, ổn định vĩ mô và phát triển kinh tế – xã hội. Trong suốt quá trình hình thành và phát triển, thuế luôn giữ những thuộc tính tương đối ổn định và mang các đặc điểm đặc trưng giúp phân biệt với các công cụ tài chính khác. Các đặc điểm đó bao gồm:
Tính quyền lực: Từ khi xuất hiện, thuế đã là công cụ thể hiện quyền lực tài chính của nhà nước. Đây là nguồn thu chủ yếu, đóng vai trò nền tảng trong việc hình thành ngân sách nhà nước, chiếm khoảng 90% tổng thu ngân sách nhà nước tại Việt Nam. Thông qua cơ chế thu thuế, nhà nước có thể tập trung các nguồn lực tài chính từ toàn xã hội để tạo lập quỹ tiền tệ công, phục vụ cho các nhu cầu chi tiêu như an ninh, quốc phòng, giáo dục, y tế và đầu tư hạ tầng. Tính quyền lực của thuế được thể hiện rõ qua việc thuế chỉ được ban hành, điều chỉnh và thực thi dựa trên pháp luật – là kết quả trực tiếp của quyền lực chính trị nhà nước. Như vậy, thuế không chỉ là công cụ tài chính mà còn phản ánh mối quan hệ quyền lực giữa nhà nước và công dân trong nền kinh tế.
Tính bắt buộc: Một trong những đặc tính cốt lõi của thuế là tính bắt buộc. Không giống như các khoản đóng góp tự nguyện hay nghĩa vụ tài chính có đối ứng khác, thuế được nhà nước quy định cụ thể trong luật, áp dụng đối với mọi cá nhân, tổ chức đáp ứng điều kiện chịu thuế. Người nộp thuế có trách nhiệm thực hiện nghĩa vụ này mà không thể từ chối hay thương lượng, ngay cả khi không trực tiếp nhận được lợi ích cụ thể. Đồng thời, cơ quan thuế và cán bộ thu thuế cũng có trách nhiệm pháp lý bắt buộc phải thu đúng, thu đủ, đảm bảo tính công bằng và minh bạch trong toàn bộ hệ thống thu ngân sách. Đây là biểu hiện cụ thể của mối quan hệ pháp lý – kinh tế giữa người dân và nhà nước trong quản trị tài chính công.
Tính không hoàn trả trực tiếp: Khác với các khoản thanh toán thông thường trong quan hệ dân sự, thuế không mang lại sự hoàn trả trực tiếp hay lợi ích cụ thể cho người nộp. Việc nộp thuế là nghĩa vụ công dân, còn việc sử dụng khoản thu đó lại thuộc quyền điều tiết và phân phối của nhà nước. Người dân được hưởng lợi từ thuế một cách gián tiếp thông qua các dịch vụ công như giáo dục, y tế, an ninh, giao thông, phúc lợi xã hội,… Tuy nhiên, không có sự ràng buộc cụ thể giữa khoản thuế nộp và dịch vụ được hưởng, điều này làm nên tính đặc thù của thuế so với các khoản chi trả có điều kiện trong khu vực tư nhân. Đây cũng chính là lý do vì sao thuế mang tính xã hội cao và đóng vai trò điều tiết phân phối lại thu nhập trong nền kinh tế.
Nói tóm lại, ba đặc điểm – tính quyền lực, tính bắt buộc, và tính không hoàn trả trực tiếp – chính là những yếu tố then chốt giúp xác định bản chất pháp lý, kinh tế và xã hội của thuế. Những thuộc tính này không chỉ làm rõ vai trò của thuế trong hệ thống tài chính công mà còn cho thấy mối quan hệ sâu sắc giữa nhà nước và công dân trong việc thực hiện các mục tiêu phát triển bền vững và ổn định kinh tế vĩ mô.
Phân loại thuế ở Việt Nam
Trong hệ thống tài chính công, việc phân loại thuế có ý nghĩa quan trọng nhằm phục vụ cho mục tiêu quản lý, hoạch định chính sách và đảm bảo tính hiệu quả trong thu ngân sách. Một cách khái quát, thuế có thể được phân loại theo ba tiêu chí chính: theo đối tượng chịu thuế, theo tính chất đánh thuế và theo mối tương quan với thu nhập của người nộp thuế. Mỗi tiêu chí phản ánh một khía cạnh khác nhau trong cơ chế vận hành của hệ thống thuế hiện hành.
Theo đối tượng chịu thuế
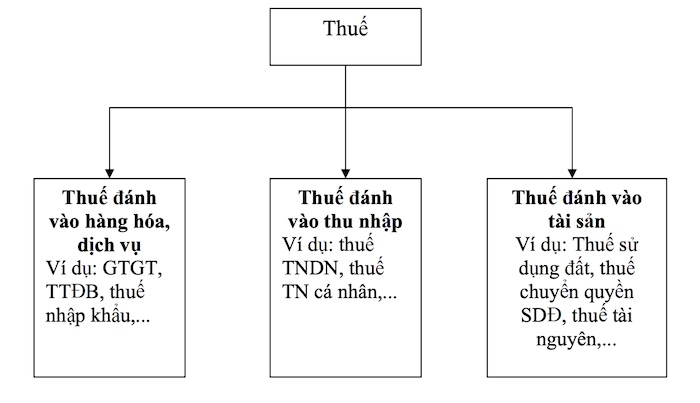
Theo đối tượng chịu thuế, thuế được chia thành ba nhóm cơ bản là: thuế đánh vào hàng hóa, dịch vụ; thuế đánh vào thu nhập và thuế đánh vào tài sản. Thuế đánh vào hàng hóa và dịch vụ là các sắc thuế gián tiếp, được thu thông qua hành vi tiêu dùng của người dân, thể hiện qua giá cả hàng hóa và dịch vụ. Những ví dụ điển hình cho nhóm này bao gồm thuế Giá trị gia tăng (GTGT), thuế Tiêu thụ đặc biệt (TTĐB) và thuế nhập khẩu. Trong khi đó, thuế đánh vào thu nhập là loại thuế trực tiếp, tác động trực tiếp đến phần thu nhập của cá nhân hoặc tổ chức, tiêu biểu là thuế Thu nhập cá nhân (TNCN) và thuế Thu nhập doanh nghiệp (TNDN). Cuối cùng, thuế tài sản thường gắn với quyền sở hữu hoặc chuyển nhượng tài sản, như thuế sử dụng đất, thuế tài nguyên và thuế chuyển quyền sử dụng đất, đóng vai trò quan trọng trong việc quản lý tài sản công và điều tiết hành vi đầu tư.
Theo tính chất đánh thuế
Xét theo tính chất đánh thuế, hệ thống thuế được chia thành hai loại chính là thuế trực thu và thuế gián thu. Thuế trực thu là loại thuế mà người nộp thuế đồng thời là người chịu thuế, tức nghĩa vụ thuế gắn liền trực tiếp với người có thu nhập hoặc sở hữu tài sản. Các sắc thuế như TNCN và TNDN là ví dụ tiêu biểu. Ngược lại, thuế gián thu là loại thuế được thu thông qua hành vi tiêu dùng, trong đó người tiêu dùng cuối cùng là người chịu thuế, còn người nộp thuế là doanh nghiệp hoặc người bán hàng. GTGT và TTĐB là những sắc thuế phổ biến trong nhóm thuế gián thu, thường được tính vào giá bán sản phẩm hoặc dịch vụ.
Theo mối tương quan với thu nhập
Theo mối tương quan với thu nhập, thuế được phân loại thành ba nhóm: thuế lũy tiến, thuế tỷ lệ và thuế lũy thoái. Thuế lũy tiến là loại thuế có thuế suất tăng dần theo mức thu nhập, thường được áp dụng trong thuế thu nhập cá nhân nhằm điều tiết chênh lệch thu nhập và đảm bảo công bằng xã hội. Ngược lại, thuế tỷ lệ (hay thuế suất cố định) có mức thuế suất không thay đổi bất kể thu nhập cao hay thấp, dễ áp dụng và quản lý nhưng hạn chế trong việc điều tiết phân phối thu nhập – ví dụ như thuế GTGT hay thuế TTĐB. Cuối cùng, thuế lũy thoái là loại thuế mà thuế suất giảm theo mức tăng của thu nhập, nghĩa là người có thu nhập thấp sẽ phải chịu tỷ lệ thuế cao hơn so với thu nhập của họ. Dạng thuế này thường xuất hiện gián tiếp trong các khoản thu bắt buộc đối với hàng hóa thiết yếu, gây nhiều tranh cãi về mức độ công bằng trong hệ thống thuế.
Việc phân loại thuế không chỉ có giá trị về mặt lý luận mà còn hỗ trợ công tác thực tiễn trong xây dựng chính sách thuế hiệu quả và phù hợp với điều kiện kinh tế – xã hội. Mỗi cách phân loại đều phản ánh đặc trưng kinh tế và chức năng điều tiết khác nhau của thuế, từ đó tạo cơ sở cho việc vận hành hệ thống thu ngân sách nhà nước một cách công bằng, minh bạch và bền vững.
Vai trò của thuế trong nền kinh tế thị trường

Trong bối cảnh nền kinh tế thị trường hiện đại, thuế không chỉ giữ vai trò là nguồn thu chủ yếu cho ngân sách nhà nước mà còn là một công cụ quan trọng và đa chiều trong việc điều tiết nền kinh tế vĩ mô, đảm bảo công bằng xã hội, kiểm soát và thúc đẩy các hoạt động sản xuất – kinh doanh. Thuế góp phần xây dựng nền kinh tế phát triển bền vững, đồng thời tạo ra sự ổn định xã hội và bảo vệ lợi ích chung của cộng đồng. Cụ thể, các vai trò của thuế được thể hiện qua các khía cạnh sau:
Thuế là nguồn thu chính của ngân sách nhà nước: Thuế được xem là nguồn tài chính tập trung quan trọng nhất trong ngân sách nhà nước, là cơ sở để Nhà nước thực hiện các nhiệm vụ chi tiêu công cộng như phát triển hạ tầng cơ sở, giáo dục, y tế, an sinh xã hội và quốc phòng – an ninh. Ngân sách nhà nước được xây dựng trên cơ sở thu thuế từ nhiều loại hình và nguồn thu khác nhau, trong đó thuế chiếm tỷ trọng lớn nhất và có tính ổn định cao. Việc dự toán thu thuế được hoạch định kỹ lưỡng dựa trên các kế hoạch phát triển kinh tế – xã hội và các dự báo kinh tế hàng năm, góp phần tạo nền tảng vững chắc cho sự phát triển của đất nước.
Thuế là công cụ điều tiết vĩ mô nền kinh tế: Trong nền kinh tế thị trường, sự chênh lệch về mức sống và thu nhập giữa các tầng lớp xã hội là một trong những thách thức lớn. Thuế là công cụ hữu hiệu giúp Nhà nước can thiệp, điều chỉnh sự phân phối thu nhập và của cải xã hội nhằm hạn chế khoảng cách giàu nghèo ngày càng gia tăng. Đặc biệt, các sắc thuế như thuế thu nhập cá nhân với mức thuế suất lũy tiến theo từng bậc thu nhập, hay thuế tiêu thụ đặc biệt áp dụng với các hàng hóa và dịch vụ cao cấp, xa xỉ, tạo ra cơ chế phân phối lại thu nhập một cách công bằng hơn, từ đó góp phần thúc đẩy sự phát triển hài hòa và bền vững của xã hội.
Thuế là công cụ kiểm tra và kiểm soát các hoạt động sản xuất – kinh doanh: Hoạt động thu thuế đòi hỏi các cơ quan thuế phải có hệ thống quản lý chặt chẽ, giúp nắm bắt thông tin về quy mô, ngành nghề, địa bàn và lĩnh vực kinh doanh của các doanh nghiệp và cơ sở sản xuất. Qua đó, Nhà nước có thể kiểm tra, kiểm soát tính hợp pháp và minh bạch của hoạt động kinh doanh, đảm bảo các tổ chức, cá nhân thực hiện đầy đủ nghĩa vụ tài chính đối với Nhà nước. Bên cạnh đó, hoạt động thu thuế còn góp phần nâng cao năng lực quản lý kinh tế, giúp Nhà nước phát hiện và xử lý các khó khăn, tồn tại trong sản xuất kinh doanh, tạo môi trường kinh doanh lành mạnh và công bằng.
Thuế góp phần điều tiết thu nhập và thực hiện công bằng xã hội: Một nền kinh tế phát triển bền vững không thể thiếu sự phân phối công bằng của cải và thu nhập giữa các tầng lớp dân cư. Nếu để thị trường tự điều chỉnh, sự tập trung tài sản và thu nhập vào một bộ phận nhỏ có thể gây ra những bất ổn xã hội nghiêm trọng. Thuế đóng vai trò then chốt trong việc điều tiết thu nhập, qua đó thúc đẩy công bằng xã hội. Các sắc thuế như thuế giá trị gia tăng, thuế tiêu thụ đặc biệt và thuế thu nhập cá nhân được xây dựng theo nguyên tắc đánh thuế cao hơn đối với những hàng hóa, dịch vụ xa xỉ và người có thu nhập cao, trong khi giảm thuế hoặc miễn thuế đối với các hàng hóa thiết yếu và người có thu nhập thấp hơn. Chính sách này vừa là công cụ kinh tế vừa thể hiện vai trò xã hội của thuế trong việc cân bằng lợi ích, hỗ trợ các nhóm yếu thế và góp phần xây dựng xã hội công bằng, văn minh.
Thuế là một trong những công cụ quan trọng nhất của Nhà nước trong nền kinh tế thị trường định hướng xã hội chủ nghĩa. Không chỉ là nguồn thu tài chính chủ đạo cho ngân sách nhà nước, thuế còn là đòn bẩy điều tiết kinh tế vĩ mô, thúc đẩy phát triển sản xuất kinh doanh, đồng thời góp phần đảm bảo công bằng xã hội và ổn định chính trị – xã hội. Việc xây dựng chính sách thuế phù hợp, hiệu quả góp phần tạo môi trường kinh tế minh bạch, công bằng và bền vững, từ đó nâng cao chất lượng cuộc sống của toàn xã hội. Hy vọng qua bài viết này, bạn đọc đã có thêm những hiểu biết xoay quanh khái niệm thuế là gì phục vụ cho công tác học tập, nghiên cứu cũng như ứng dụng trong công việc, cuộc sống hằng ngày.

